Soja, milho, carnes, café e açúcar/etanol têm características distintas, mas é necessário entender como as novas regras mudam suas operações
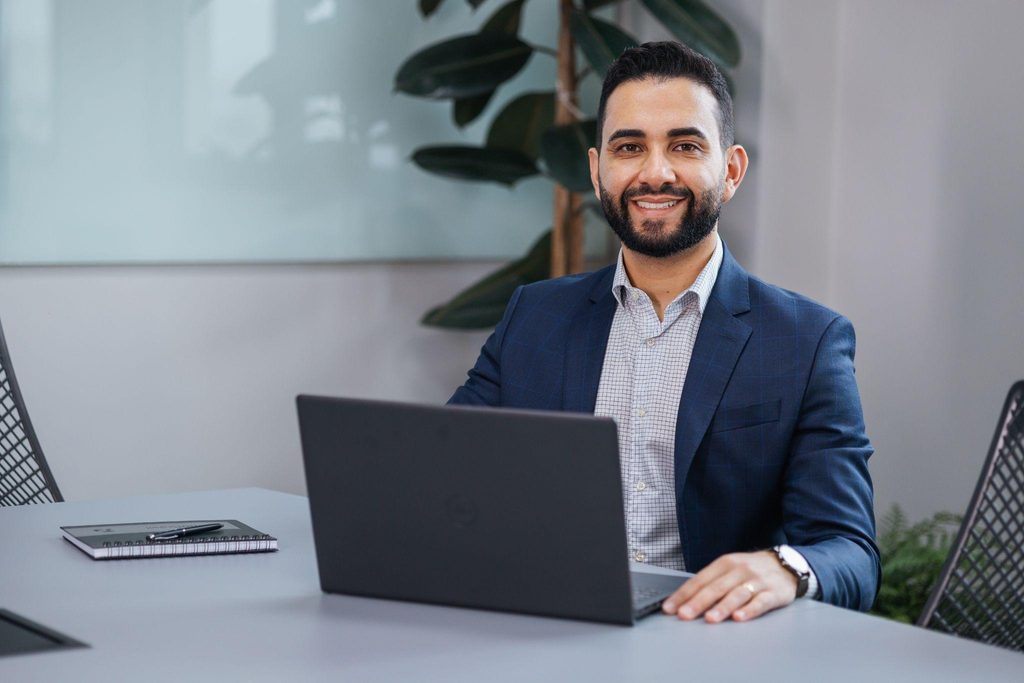
Rafael Brito, CEO e fundador da Rumo Brasil.
Crédito de imagem: Divulgação/Rumo Brasil.
A Reforma Tributária do consumo deve alterar também a dinâmica logística de cadeias como soja, milho, carnes, café e açúcar junto do etanol, além do conhecido recolhimento de impostos. Embora produtos agropecuários vendidos in natura tenham direito à redução de 60% nas alíquotas do IBS e da CBS, as diferenças de tratamento entre matérias-primas, produtos processados, insumos e serviços podem mudar a estrutura de custos ao longo da cadeia, com reflexos sobre frete, armazenagem, beneficiamento e definição das rotas.
“No agronegócio, não basta olhar para a tributação da commodity de forma isolada. É preciso entender como o imposto se comporta em cada etapa, pois uma mudança na carga de uma operação pode alterar o custo de toda a cadeia logística”, explica Rafael Brito, CEO e fundador da Rumo Brasil, única consultoria brasileira especializada em gestão tributária, financeira, jurídica e contábil para transportadoras.
Dentro desse contexto, na avaliação do especialista, cinco cadeias de commodities merecem atenção especial durante a transição para o novo sistema tributário. Confira:
1 – Soja — o peso das longas distâncias
A cadeia da soja envolve grandes volumes e extensas distâncias entre regiões produtoras, unidades de armazenagem, indústrias e portos. Esse perfil torna o transporte uma variável relevante na composição do custo final da operação. Além disso, sua circulação por diferentes etapas e agentes exige atenção à forma como os créditos tributários serão apropriados no novo sistema. Para o especialista, transportadoras que atuam nesse mercado devem se atentar à revisão dos custos por rota e por tipo de operação, que podem se tornar ainda mais importantes durante a transição.
2 – Milho — processamento interno e novos fluxos logísticos
O milho passa por uma mudança importante em sua dinâmica de comercialização: uma parcela crescente da produção tem sido destinada ao processamento interno, especialmente para a fabricação de biocombustíveis, reduzindo a participação do produto destinado à exportação. Esse movimento também altera os fluxos de transporte e amplia a relevância da logística entre as regiões produtoras e as unidades de processamento. Na avaliação de Brito, a mudança no destino da produção exige que transportadoras e embarcadores acompanhem não apenas o volume movimentado, mas também a transformação dos mercados atendidos e das rotas utilizadas. Nesse cenário, alterações na estrutura tributária que afetem o custo das operações podem ter impacto relevante sobre uma cadeia que passa a incorporar novos fluxos e destinos.
3 – Carnes — uma cadeia com mais elos e complexidade
No caso das carnes, o principal ponto de atenção está na complexidade da cadeia logística. A operação pode envolver transporte de animais, frigoríficos, processamento, armazenagem refrigerada e distribuição, com diferentes serviços e empresas envolvidos até o produto chegar ao destino. Quanto maior o número de etapas, maior a necessidade de entender como o IBS e a CBS serão apropriados ao longo da cadeia e como os créditos circularão entre os diferentes agentes. Para o CEO, esse é um exemplo de setor em que o impacto tributário não pode ser dissociado das características operacionais da atividade.
4 – Café — exportação e distância até os portos
Merece atenção especialmente pela forte participação das exportações e pela distância entre algumas das principais regiões produtoras e os portos de embarque. Nesse caso, a logística envolve diferentes etapas antes da chegada ao mercado externo, incluindo transporte, armazenagem e beneficiamento. Embora as exportações tenham tratamento tributário específico no novo sistema, os efeitos tributários das etapas anteriores à exportação continuam relevantes para a competitividade da cadeia. Para empresas que atuam nesse fluxo, compreender o efeito da reforma sobre cada etapa pode ser determinante para avaliar custos e contratos.
5 – Açúcar e etanol — processamento e distribuição
A cadeia de açúcar e etanol traz uma dinâmica diferente por envolver forte integração entre produção, processamento industrial e distribuição. O grande volume movimentado, as diferentes etapas entre a produção e o destino final e, no caso do etanol, a conexão com a cadeia de distribuição de combustíveis tornam a estrutura tributária uma variável relevante para o planejamento logístico. Na leitura de Brito, cadeias com maior grau de transformação exigem uma análise ainda mais detalhada sobre a formação de custos e a utilização de créditos, sobretudo porque a operação logística está diretamente conectada às etapas industriais.
“Essas cadeias têm características diferentes, mas todas mostram por que a Reforma Tributária precisa ser analisada de forma integrada ao planejamento logístico. Para a transportadora, não será suficiente apenas saber qual imposto incide sobre a carga e sim necessário entender como o modelo de contratação, a origem e o destino, os créditos e cada etapa da operação interferem na margem. Quem antecipar essa análise terá mais condições de ajustar preços, contratos e processos antes que as mudanças se tornem definitivas”, finaliza Brito.
Sobre a Rumo Brasil:
A Rumo Brasil é a única consultoria do Brasil especializada exclusivamente no transporte rodoviário de cargas (TRC), oferecendo soluções tributárias, contábeis, jurídicas e financeiras para transportadoras de todo o país. Com mais de 15 anos de experiência de seus sócios no setor, já atendeu mais de 400 transportadoras e entregou mais de R$ 3,5 bilhões em performance fiscal por meio de mais de 800 projetos concluídos. A empresa atua como parceira estratégica na adaptação do mercado à Reforma Tributária, desenvolvendo estudos, inteligência tributária e soluções que ajudam transportadoras a aumentar a eficiência, reduzir riscos e fortalecer sua competitividade. Acesse o site e saiba mais!
Joana Sayuri joana.sayuri@pine.br.com