
No Brasil, apenas 9% das perdas econômicas provocadas por desastres climáticos estão cobertas por seguros, segundo relatório da Susep/TÂNIA MEINERZ/JC
Loraine Luz
A agenda climática se torna cada vez mais uma pauta sobre viabilidade financeira e gestão de riscos, com reflexos diretos no mercado de seguros. No Brasil, apenas 9% das perdas econômicas decorrentes de desastres climáticos estão cobertas por apólices – a média mundial é de aproximadamente 45%.
A estimativa consta do relatório final do Grupo de Trabalho Seguro Catástrofe, divulgado pela Superintendência de Seguros Privados (Susep) em 28 de setembro. Entre os desafios observados, estão: limitações operacionais e normativas de instrumentos existentes, fragmentação institucional e necessidade de ampliação das bases de informações, da modelagem atuarial e das capacidades técnicas relacionadas à gestão dos riscos catastróficos.
Estudo da CNseg (Confederação Nacional das Seguradoras) identificou perdas médias de aproximadamente R$ 12 bilhões por ano entre 2020 e 2024 em decorrência de 67 eventos climáticos extremos reconhecidos oficialmente como situações de calamidade pública, “uma pequena fração dos cerca de 4,5 mil eventos climáticos que o país atravessa por ano”, diz um informativo de junho. Nele, Cláudia Prates, diretora de Sustentabilidade da CNseg, citando a catástrofe gaúcha de 2024, avalia que, diante dessa realidade, a necessidade de proteção não vai regredir. O déficit de cobertura securitária brasileiro, afirma, faz com que grande parte dos custos de reconstrução recaia sobre governos, empresas e famílias.
A lacuna de proteção – especialmente na enchente gaúcha de dois anos atrás – é uma referência significativa também para Gesner Oliveira, professor e pesquisador do Instituto de Inovação em Seguros e Resseguros (IISR) da Fundação Getulio Vargas (FGV). Ele enfatiza: o BID, a Cepal e o Banco Mundial estimaram os danos e as perdas em cerca de R$ 88,9 bilhões; as indenizações de seguros ficaram na casa de R$ 6 bilhões, segundo a CNseg, ou seja, menos de 7% do prejuízo. Empresas, famílias e governo pagaram a maior parte da conta. E acrescenta:
“O tema volta agora com urgência, já que o Inmet e a MetSul preveem um El Niño de intensidade forte nesta primavera, com risco maior de chuva volumosa, cheias nos rios Uruguai e Jacuí, granizo e vendavais, sobretudo em novembro e dezembro”.
Para o pesquisador do IISR FGV, a discussão não é mais sobre proteção contra um evento climático, mas sim sobre a continuidade do negócio após o evento. Na sua visão, os empresários precisam entender melhor o próprio risco, pois o grau de exposição é muito maior do que aquilo que tradicionalmente aparece na apólice. Ele afirma que nas pequenas e médias empresas, o seguro ainda é comprado como custo a ser minimizado, e não como instrumento estratégico de continuidade do negócio. “O que mais quebra empresas em um evento climático não é só o prédio alagado, é o tempo parado e as despesas e responsabilidades que ninguém colocou na conta”, sintetiza.
O desafio vai além da proteção do patrimônio: é preciso calcular também quanto tempo o negócio suportaria ficar parado. Ele cita reconstrução, licenças, demora de peritos e prestadores, e recuperação dos clientes como fatores que podem transformar uma previsão de semanas em meses. A cobertura também não acompanha plenamente os riscos de interrupção sem dano físico. Ficar sem acesso à empresa, energia, fornecedores ou logística pode gerar grandes perdas mesmo quando não há dano direto ao patrimônio.
“Em 2024, isso aconteceu com muitas empresas. O detalhe que poucos conhecem: o seguro de lucros cessantes padrão só paga se houver dano material coberto no próprio estabelecimento”, afirma.
Oliveira observa que o mercado mudou após a catástrofe gaúcha. A precificação dos riscos tornou-se mais granular, considerando a localização dos imóveis, e empresas em áreas baixas ou já atingidas podem se deparar com taxas e franquias maiores, exigências adicionais de prevenção e até dificuldade para contratar cobertura de inundação. Para Oliveira, há um descompasso entre o que o mercado oferece e o que as empresas precisam. “As empresas precisam de proteção para o tempo de paralisação e potenciais impactos em toda a cadeia, e o mercado ainda vende, sobretudo, proteção para bens tangíveis”, resume.
Durante o painel “Dados e Inteligência Climática”, realizado no Fórum de Brasil-Portugal de Seguros, este ano, Antonio Trindade, membro do Conselho Consultivo da CNseg e conselheiro da EZZE Seguro, observou que muitas seguradoras ainda evitam atuar em riscos associados a eventos climáticos extremos devido à complexidade e à magnitude das perdas envolvidas.
Coordenador-geral de Pesquisa e Desenvolvimento do Centro Nacional de Monitoramento e Alertas de Desastres Naturais (Cemaden), o climatologista José Antonio Marengo Orsini afirmou que já passou o tempo de considerar o El Niño como apenas um fenômeno climático; é um fenômeno socioeconômico. Durante encontro em agosto promovido pela CNseg e pela FGV, ele identificou como necessária a interação entre pesquisa aplicada, tomadores de decisão, prefeituras e companhias de seguros. Ao final do debate, ficou claro que a modelagem de riscos dependerá menos de uma ferramenta isolada e mais da capacidade de conectar informações climáticas, econômicas e territoriais. Há uma dificuldade de modelar tudo o que está acontecendo, porque as mudanças avançam muito rapidamente.
A orientação do corretor
Antes de assinar um contrato de seguro empresarial, André Luiz Araújo Thozeski, presidente do Sindicato dos Corretores de Seguros do Rio Grande do Sul (Sincor-RS), recomenda:
“A contratação ou renovação do seguro deve começar por um estudo detalhado dos riscos da empresa, feito em conjunto pelo empresário e pelo corretor. É preciso avaliar as características de cada planta, identificar necessidades de melhorias e adequações e definir as coberturas realmente necessárias antes de comparar as opções disponíveis no mercado.
Além das coberturas tradicionais, como incêndio, explosão, vendaval e alagamento, é preciso considerar a Responsabilidade Civil por danos a terceiros e a proteção contra a perda de faturamento decorrente da interrupção das atividades após um sinistro coberto. A adequação das medidas de proteção da empresa também é importante, já que as seguradoras esperam que o negócio adote os recursos preventivos necessários para reduzir os riscos”.
“Seguro bom não é o mais barato nem o que tem o maior limite geral”
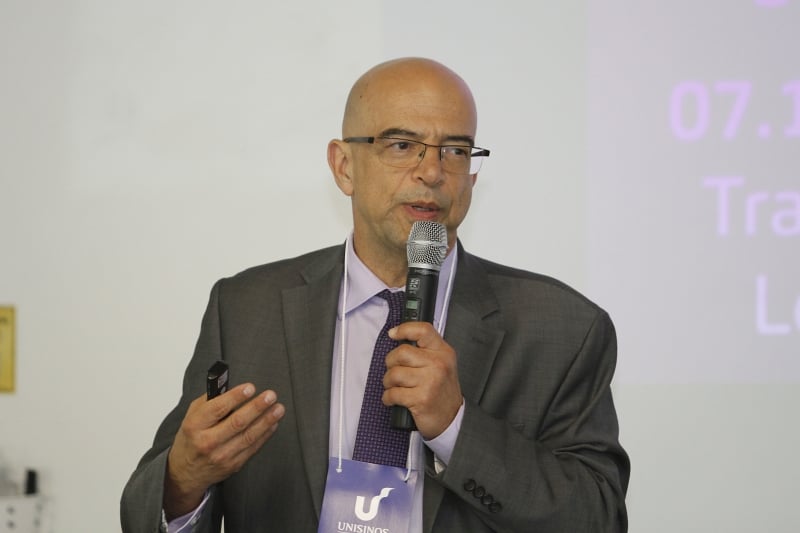
Oliveira citou o potencial das PPIsMARCELO G. RIBEIRO/JC
A gestão de risco começa antes do seguro e não termina com a assinatura da apólice. Para Gesner Oliveira, empresas que investem em prevenção, como equipamentos elevados, barreiras de contenção, planos de continuidade testados, fornecedores alternativos e dados em nuvem, tendem a reduzir perdas, retomar as operações mais rapidamente e negociar melhores condições com as seguradoras. Oliveira é professor e pesquisador do IISR FGV (Instituto de Inovação em Seguros e Resseguros), professor da FGV-EAESP e coordenador do Centro de Estudos de Infraestrutura e Soluções Ambientais (CEISA), além de sócio da GO Associados. Em ano de El Niño forte, ele aconselha a renovar com antecedência: a capacidade das seguradoras e resseguradoras para a região fica mais disputada, e negociar em cima do vencimento reduz as alternativas.
JC – Quais riscos as empresas gaúchas deveriam mapear?
Gesner Oliveira – O primeiro passo é mapear a empresa para além do próprio muro. O risco físico direto, com inundação, alagamento, enxurrada, deslizamento, vendaval, granizo, raios, continua central e precisa ser medido endereço por endereço, com as cotas de cheia de 2024, as cartas de risco do Serviço Geológico do Brasil e da Defesa Civil. Também não se deve esquecer que o Estado alterna excesso e falta de chuva: depois do El Niño costuma vir a estiagem, com efeito sobre agronegócio, água e energia.
JC – O que avaliar ao contratar ou renovar um seguro patrimonial?
Oliveira – A regra é começar pelo risco, não pela apólice: primeiro entender quanto a empresa perderia, por quanto tempo e em quais cenários, e só então verificar se o contrato responde a isso. Na prática, o empresário deve fazer um raio-x das condições gerais e particulares da apólice com seu corretor de confiança ou com um consultor especializado, pedindo respostas por escrito. Seguro bom não é o mais barato nem o que tem o maior limite geral, é aquele cujos sublimites, franquias e exclusões foram testados contra um cenário real de enchente na sua operação.
JC – Onde estão os gargalos entre o que as seguradoras oferecem e o que as empresas precisam?
Oliveira – O principal gargalo é a lacuna de proteção. Outro é a assimetria de informação: as condições gerais são técnicas, as definições de eventos variam entre seguradoras. Há também um problema de produtos padronizados e limites insuficientes. Outra dificuldade vem de eventos de grande escala. Quando milhares de pedidos chegam simultaneamente, a falta de peritos e o volume de documentação podem atrasar a indenização justamente quando a empresa precisa de liquidez. O seguro paramétrico surge como uma alternativa para acelerar o acesso à liquidez, pois permite o pagamento a partir de indicadores objetivos, como volume de chuva ou nível de um rio, sem depender da perícia tradicional do dano. Mas ainda está concentrado em setores como agronegócio, energia e grandes empresas. Para chegar às PMEs, ainda são necessários melhores dados locais, produtos mais padronizados e maior compreensão do chamado risco de base: o índice pode não disparar mesmo havendo prejuízo, ou disparar sem que o dano correspondente ocorra. Por isso, tende a funcionar melhor como complemento ao seguro tradicional. Por fim, falta uma arquitetura público-privada para grandes catástrofes. Eventos dessa dimensão exigem capacidade de resseguro e mecanismos de compartilhamento de risco que o mercado, sozinho, nem sempre consegue oferecer a preços acessíveis.
8 riscos que as empresas costumam subestimar
- A empresa parar sem ter sido atingida diretamente pelo evento, porque a estrada caiu, o fornecedor está debaixo d’água, o cliente fechou, faltou energia ou os funcionários estão desalojados.
- Tempo de recuperação: reconstrução, licenças, fila de peritos e prestadores, prazo de entrega de máquinas importadas e a recuperação dos clientes alongam a parada, e é isso que define o período de indenização que a empresa necessita.
- Custos do dia seguinte: remoção de lama e entulho, limpeza, descontaminação, descarte de estoque perdido, aluguel de gerador e de espaço provisório. São despesas que drenam o caixa antes da reconstrução e, muitas vezes, estão fora da apólice ou com limite de indenização baixo.
- Passivo ambiental e responsabilidade perante terceiros: se a água arrastar combustível, produtos químicos ou resíduos da empresa para um rio ou para o vizinho, a empresa deve responder, mesmo que a causa tenha sido um evento natural extremo.
- Pessoas: segurança dos funcionários durante alertas, capacidade de evacuar e, depois, falta de mão de obra porque os próprios trabalhadores perderam suas casas.
- Dados, documentos e TI: servidores e arquivos físicos no térreo ou em área alagável paralisam faturamento, contabilidade e, ironicamente, a própria comprovação das perdas relacionadas ao sinistro.
- Bens de terceiros, estoques em trânsito e crédito: mercadorias de clientes sob guarda da empresa, cargas em trânsito e o risco de inadimplência de clientes atingidos raramente entram na conta.
- Recorrência: o Estado teve eventos graves em junho, setembro e novembro de 2023 e em maio de 2024. A empresa precisa se perguntar se aguenta dois eventos no mesmo ano: existe reintegração automática na apólice? A franquia se repete? O caixa suporta?
Alguns dos riscos escondidos e o que fazer
- Modalidade da apólice: comparar riscos nomeados com riscos operacionais (all risks) e ler primeiro a lista de exclusões, não a de coberturas (muitas PMEs têm incêndio/raio/explosão e “vendaval”, mas não inundação).
- Amplitude da apólice e respectiva definição (alagamento/inundação): pedir por escrito ao corretor ou consultor especializado quais desses eventos estão cobertos, para cada endereço, e com qual limite. Na dúvida, levar a pergunta à seguradora antes de fechar.
- Valor em risco (VR) e rateio: declarar o valor de reposição de novo (reconstrução + máquinas + estoques), atualizado pelos custos atuais de obra e equipamentos, e não o valor contábil. Oliveira explica: “Se o valor em risco declarado do patrimônio for menor que o valor (em risco) real de reposição, a seguradora aplica a cláusula de rateio e paga só a proporção segurada, inclusive em sinistros parciais.”
- Sublimites e limite agregado: conferir o sublimite de cada evento natural por local, se o limite é por evento ou agregado anual e se há reintegração automática após sinistro. “A apólice pode ter R$ 10 milhões de limite geral e só R$ 500 mil ou R$ 1 milhão para alagamento/inundação. Após um sinistro, o limite pode não ser recomposto no mesmo ano.”
- Franquia /Participação Obrigatória do Segurado (POS): simular um evento grave e calcular qual o valor a ser absorvido pela empresa. Esse valor precisa estar previsto no caixa ou em linha de crédito.
- Lucros cessantes: só são pagos se houver dano material coberto no próprio estabelecimento. Um período indenitário de 6 meses pode ser insuficiente depois de uma catástrofe regional. A dica é dimensionar o período pelo tempo real de retomada (obra, licenças, prazo de entrega de máquinas, retorno de clientes), possivelmente, 12 a 24 meses.
- Coberturas acessórias: Desentulho, limpeza, contenção e salvamento, recomposição de documentos e dados, bens de terceiros sob guarda e equipamentos eletrônicos ficam fora ou com limites baixos. Incluir essas coberturas com limites compatíveis com o porte da operação. Em 2024, a enchente gerou cerca de 47 milhões de toneladas de entulho no RS.
- Responsabilidade civil (RC) e ambiental: avaliar um seguro ambiental específico, sobretudo para quem armazena combustíveis, produtos químicos ou resíduos (a RC geral costuma cobrir só poluição súbita e acidental, com limites baixos).
- Declaração do risco: revisar o questionário de risco a cada renovação e informar mudanças durante a vigência. Medidas de prevenção documentadas ajudam a obter taxas e aceitação melhores.
- Regulação do sinistro: sem inventário, notas fiscais e registros preservados (fora do local), a comprovação do prejuízo pode se arrastar. Por isso, vale manter um inventário atualizado com fotos e documentos em nuvem.
Fonte: Gesner Oliveira, professor e pesquisador do IISR FGV (Instituto de Inovação em Seguros e Resseguros) da FGV.